Voorzieningen
In artikel 44 van het Besluit begroting en verantwoording provincies en gemeenten (BBV) is bepaald wanneer er sprake is van een voorziening. Voorzieningen geven een schatting aan van de voorzienbare lasten in verband met risico’s en verplichtingen. Als deze op de balansdatum niet zijn in te schatten kunnen geen voorzieningen worden gevormd, maar zal het betreffende risico in de paragraaf weerstandsvermogen en risicobeheersing opgenomen moeten worden.
De voorzieningen behoren niet tot het eigen vermogen, maar zijn een onderdeel van de schulden, aangezien aan een voorziening een verplichting kleeft. Verder moet elke voorziening de omvang hebben van de betreffende verplichting of het betreffende risico. De voorziening mag dus niet groter of kleiner zijn. Mutaties in voorzieningen, toevoegingen dan wel vrijval, vloeien uitsluitend voort uit het aanpassen van de omvang van een voorziening aan een nieuw noodzakelijk niveau. De overige mutaties in de voorzieningen bestaan alleen uit verminderingen wegens aanwending voor het doel waarvoor de voorziening is ingesteld.
Tot voorzieningen worden ook gerekend van derden verkregen middelen die specifiek besteed moeten worden (zoals bijvoorbeeld rioolheffing).
Het vormen van een voorziening, dan wel een toevoeging aan een voorziening is een exploitatielast in het betreffende begrotingsjaar. De hiermee gemoeide middelen worden direct verantwoord op het betreffende programma. De aanwending van een (gedeelte van een) voorziening wordt rechtstreeks ten laste van de voorziening geboekt, via de balans en niet via de exploitatie. Indien de activiteit namelijk ook weer ten laste van de exploitatie zou lopen, zou het bedrag van de aanwending tweemaal als een last verantwoord worden.
Voor de bepaling van de omvang van de voorzieningen wordt uitgegaan van een voortschrijdende meerjarenraming van minimaal 10 jaar. Hieruit wordt berekend hoe hoog de jaarlijkse toevoeging aan de voorzieningen moet zijn. Als uitgangspunt zijn de normale onderhoudsactiviteiten genomen. Deze activiteiten geven geen materiële verlenging aan de nuttigheidsduur van de oorspronkelijke investering. Dit in tegenstelling tot renovatieactiviteiten. Door renovatieactiviteiten neemt de nuttigheidsduur van de oorspronkelijke investering toe. De afschrijvingsperiode is hiervoor bepaald op 25 jaar maximaal of afhankelijk van resterende gebruiksduur.
Voorzieningen mogen niet groter of kleiner zijn dan de verplichtingen of risico’s, waarvoor ze zijn ingesteld. Dit betekent dat rentetoevoegingen aan voorzieningen niet zijn toegestaan (artikel 45 BBV). Op deze regel is een uitzondering en wel als de voorziening tegen contante waarde is gewaardeerd. Een voorziening is tegen contante waarde gewaardeerd als bij de bepaling van de hoogte van de jaarlijkse toevoeging aan de voorziening wordt uitgegaan van een lagere omvang dan de omvang die de voorziening over enige tijd moet hebben.
Toelichting per voorziening
| Voorziening gemeentelijke gebouwen | |
| Doel | Egaliseren onderhoudskosten gemeentelijke gebouwen. |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | Tot deze voorziening behoren de volgende gebouwen: gemeentehuis, sportgebouwen (exclusief sportcentrum De Bloesem), gebouwen voor cultuur, recreatie en welzijn, werkplaats en overige gemeentelijke gebouwen.We actualiseren het meerjarenonderhoudsplan gemeentelijke gebouwen iedere 2 jaar. |
| Voorziening onderhoud sportcentrum De Bloesem | |
| Doel | Egaliseren onderhoudskosten sportcentrum De Bloesem. |
| Tijdsfactor | Onbepaalde tijd. |
| Toelichting | Het groot-onderhoud is voor rekening van de gemeente. Bij de aanbesteding van de nieuwbouw zijn hierover afspraken gemaakt met de aannemer. |
| Voorziening civieltechnische (kunst)werken | |
| Doel | Egaliseren onderhoudskosten civieltechnische (kunst)werken. |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | Onder de onderhoudsposten voor deze voorziening vallen de bruggen, glooiingen, tunnel, steigers, damwand en railing van de boulevard en jachthaven. De voorziening is niet voor het onderhoud van de kademuren en het baggeren. De baggerplicht voor de haven behoort bij de jachthaven exploitant. Op basis van het meerjarenonderhoudsplan voegen we jaarlijks een bedrag aan de voorziening toe. |
| Voorziening gemeentelijke monumenten | |
| Doel | Egaliseren onderhoudskosten gemeentelijke monumenten. |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | Tot deze voorziening behoren de monumenten (molens en torens). Hierin worden de incidentele onderhoudskosten van de monumenten verwerkt. |
| Voorziening strandjes | |
| Doel | Egaliseren van de kosten tot het ophogen van de strandjes. |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | Zie doel. |
| Voorziening riolering | |
| Doel | Via deze voorziening wordt gespaard voor de dekking van vervangingsinvesteringen om zo een geleidelijke overgang naar een situatie van directe afschrijving, waarbij investeringen ineens worden gedekt en geen rente verschuldigd is, te bereiken (ideaal-complex). |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | In de raad van 5 juli 2011 is besloten deze voorziening in te stellen. Vanaf 2012 is gestart met een gecontroleerde tariefontwikkeling waarbij de tarieven rioolheffing zich geleidelijk naar een structureel niveau bewegen. Het gemiddeld investeringsniveau zoals opgenomen in het laatste v-GRP 2024-2028 is het uitgangspunt voor de berekeningen. |
| Voorziening afvalstoffenheffing | |
| Functie | Egalisatiefunctie |
| Doel | Deze voorziening is bedoeld om ongewenste schommelingen in de tarieven op te vangen die aan derden in rekening worden gebracht. |
| Tijdsfactor | Onbepaalde tijd |
| Mutaties | Overschot c.q. tekort bij de jaarrekening op de exploitatie van de afvalverwijdering en de OLAZ. Incidentele lasten (specifieke projecten) in begroting of begrotingswijzigingen. |
| Hoogte | Geen maximum |
| Toelichting | In de begroting wordt de opbrengst van de afvalstoffenheffing kostendekkend geraamd. Bij het opstellen van de jaarrekening blijkt of er op het product afvalstoffenheffing een overschot of een tekort is. Het verschil wordt toegevoegd of onttrokken aan deze voorziening. |
| Voorziening wethouderspensioenen/Appa | |
| Doel | Opvangen van toekomstige pensioenuitgaven van (voormalige) wethouders |
| Tijdsfactor | 31-12-2027 |
| Toelichting | De voorziening is in 2012 gevormd om toekomstige pensioenuitgaven van wethouders te kunnen opvangen. Voor arbeidsgerelateerde kosten mogen volgens het BBV geen voorzieningen worden gevormd, maar voor de wethouderspensioenen is hiervoor een uitzondering gemaakt. Door een derde partij wordt jaarlijks een actuariële berekening gemaakt van de pensioenverplichtingen, op basis waarvan aanpassing van de voorziening nodig is. Deze werkwijze loopt t/m 2027. Bij de behandeling van de Wet toekomst pensioenen (Wtp) is besloten dat de APPA-pensioenen verplicht moeten worden overgedragen aan het ABP. Per 1-1-2028 is voor de wethouders een pensioenpremie verschuldigd. Deze premie komt ten laste van de begroting. |
| Voorziening Verlofsparen | |
| Doel | Ter dekking van het gespaarde verlof (ambtelijke medewerkers) |
| Tijdsfactor | Onbepaalde tijd. |
| Toelichting | Medewerkers kunnen echter vanaf 1 januari 2022 bovenwettelijke verlofuren sparen. Deze verlofuren verjaren niet. Omdat bij dit verlofsparen sprake is van arbeidskosten gerelateerde verplichtingen die een niet voorspelbare opbouw en afbouw kennen, vormen we hiervoor een voorziening. De toevoeging is de opbouw van het spaarverlof, de onttrekking is de daadwerkelijke opname van het verlof. Als tarief hanteren we het uurloon van de medewerker. |
| Voorziening RVU | |
| Doel | Egalisatievoorziening voor medewerkers die gebruik maken van de RVU-regeling. |
| Tijdsfactor | Onbepaalde tijd. |
| Toelichting | In 2024 heeft er een CAO-wijziging plaatsgevonden, waardoor medewerkers die uiterlijk 31 december 2028 de AOW-gerechtige leeftijd bereiken en 41 jaar in dienst zijn geweest bij een bij ABP aangesloten werkgever vervroegd uit dienst kunnen treden met behoud van een maandelijkse uitkering. In dit kader moeten gemeenschappelijke regelingen een voorziening vormen. Het instellen van de voorziening RVU is conform de wettelijke regels van het BBV. |
| Voorziening grondexploitaties | |
| Doel | Opvangen nog te maken kosten voor reeds afgesloten GREX-en. |
| Tijdsfactor | Onbepaalde tijd |
| Toelichting | Bij het afsluiten van een plan kan het nodig zijn dat er nog bepaalde kosten moeten worden gemaakt. Deze kosten zijn beperkt van omvang, te overzien en binnen een niet al te lange periode uitgevoerd. |
| Voorziening Precario | |
| Doel | Dekking risico voor lagere opbrengsten uit de precariobelasting. Enduris heeft procedure aangespannen tegen opgelegde aanslagen. |
| Tijdsfactor | Afwikkeling na uitspraak op cassatieverzoek. |
| Toelichting | In verband met een lopende procedure over de aanslagen precario met Enduris wordt 100% van de betwiste vordering opgenomen in een voorziening. |
Totaaloverzicht voorzieningen 2027-2030
De stand van de voorzieningen op 1 januari 2026 bedraagt conform begroting 2026 en jaarrekening 2025 € 3.724.000. Na verwerking van de mutaties uit de begroting 2027 en de geplande mutaties in de periode 2028-2030 resteert per ultimo 2030 een bedrag van € 1.646.000.
| Naam voorziening (Bedragen * € 1000) | Saldo 31-12-2025 | Toe-voegingen 2026 | Ont-trek-kingen 2026 | Saldo 31-12-2026 | Toe-voegingen 2027 | Ont-trek-kingen 2027 | Saldo 31-12-2027 | Toe-voegingen 2028 | Ont-trek-kingen 2028 | Saldo 31-12-2028 | Toe-voegingen 2029 | Ont-trek-kingen 2029 | Saldo 31-12-2029 | Toe-voegingen 2030 | Ont-trek-kingen 2030 | Saldo 31-12-2030 |
| Voorziening gemeentelijke gebouwen | 160 | 115 | 117 | 158 | 115 | 62 | 211 | 115 | 161 | 165 | 115 | 49 | 231 | 115 | 131 | 215 |
| Voorziening sportcentrum De Bloesem | 203 | 207 | 166 | 244 | 207 | 229 | 222 | 207 | 181 | 248 | 207 | 230 | 225 | 207 | 213 | 220 |
| Voorziening civieltechnische (kunst)werken | 50 | 85 | 79 | 56 | 85 | 37 | 104 | 85 | 70 | 119 | 85 | 8 | 196 | 85 | 79 | 202 |
| Voorziening gemeentelijke monumenten | (3) | 30 | 29 | (2) | 60 | 106 | (48) | 60 | 49 | (37) | 60 | 75 | (52) | 60 | 66 | (58) |
| Voorziening strandjes | 18 | 15 | 0 | 33 | 15 | 0 | 48 | 15 | 40 | 23 | 15 | 0 | 38 | 15 | 0 | 53 |
| Voorziening riolering | 419 | 750 | 750 | 419 | 800 | 920 | 299 | 850 | 940 | 209 | 900 | 990 | 119 | 950 | 1.040 | 29 |
| Voorziening afvalstoffenheffing | 429 | 0 | 75 | 354 | 0 | 120 | 234 | 0 | 105 | 129 | 0 | 100 | 29 | 0 | 100 | (71) |
| Voorziening APPA | 1.292 | 0 | 3 | 1.289 | 0 | 1.289 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Voorziening Verlofsparen | 24 | 0 | 0 | 24 | 0 | 0 | 24 | 0 | 0 | 24 | 0 | 0 | 24 | 0 | 0 | 24 |
| Voorziening precario | 1.004 | 0 | 0 | 1.004 | 0 | 0 | 1.004 | 0 | 0 | 1.004 | 0 | 0 | 1.004 | 0 | 0 | 1.004 |
| Voorziening grondexploitaties | 128 | 0 | 100 | 28 | 0 | 0 | 28 | 0 | 0 | 28 | 0 | 0 | 28 | 0 | 0 | 28 |
| Totaal voorzieningen | 3.724 | 1.202 | 1.319 | 3.607 | 1.282 | 2.763 | 2.126 | 1.332 | 1.547 | 1.912 | 1.382 | 1.452 | 1.843 | 1.432 | 1.629 | 1.646 |
Mutaties in de voorzieningen 2027-2030
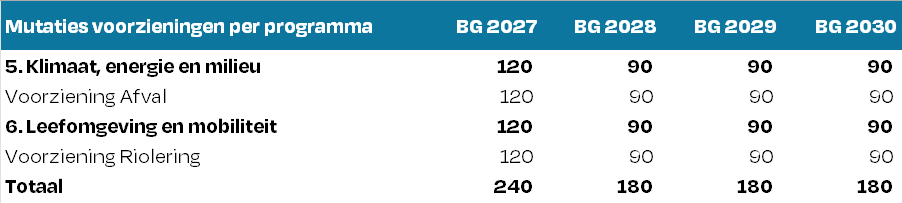
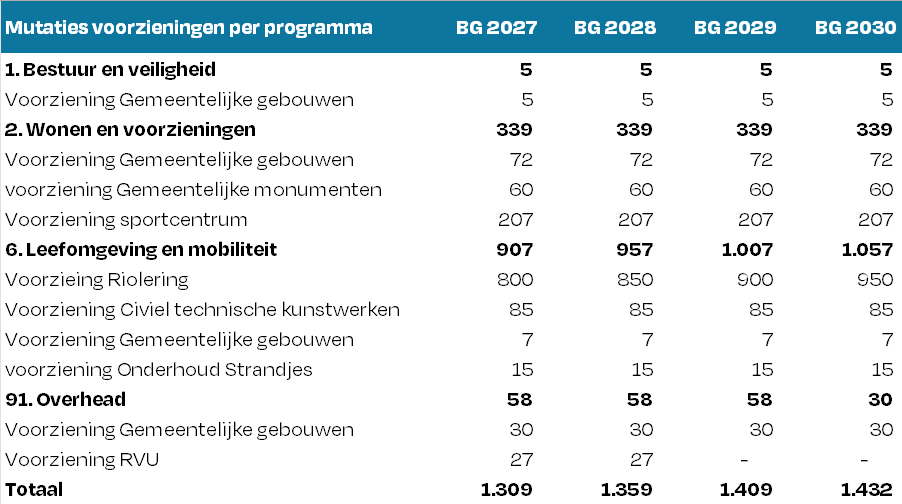
Mutatie in de voorzieningen door toevoegingen
Mutaties in de voorzieningen door uitgaven